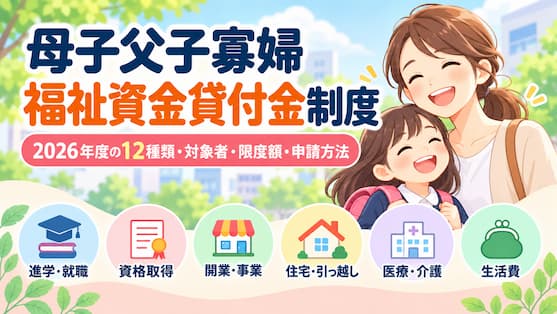
母子父子寡婦福祉資金貸付金制度は、母子家庭・父子家庭・寡婦などを対象に、学費や生活費、資格取得費用などを無利子または低金利で貸し付ける公的な支援制度です。自分も対象になるのか、所得制限はあるのか、いくらまで借りられるのか。利用を考えている方が知っておきたい制度の仕組みを解説します。
この制度には、子どもの進学・就職、親自身の資格取得や開業、生活費・住宅費などに使える12種類の資金があります。ただし、貸付限度額や返済条件はそれぞれ異なります。本記事では、貸付金額や利用条件に加え、各資金の注意点と向いている人・向いていない人を具体的に紹介します。
また、連帯保証人なしでも借りられるのか、子どもにも返済義務があるのか、審査に通らないのはどのような場合かなど、利用前に気になる疑問も取り上げます。申請に必要な書類や手続きの流れ、入金までの期間についても、自治体による違いを踏まえて説明します。
返済不要の給付金・奨学金との比較や併用条件を踏まえ、借入額を抑えるための考え方も解説します。日本学生支援機構の奨学金やひとり親向け給付金などとの関係も整理しました。単に借りられる制度を紹介するだけでなく、自分の状況に合った支援を選び、将来の返済負担を軽減するための情報をまとめています。
セクション1|母子父子寡婦福祉資金貸付金制度とは?ひとり親家庭が利用できる12種類の支援
母子父子寡婦福祉資金貸付金制度は、母子家庭・父子家庭・寡婦などの経済的自立と、子どもの福祉の向上を目的とした公的な貸付制度です。
子どもの進学・就職だけでなく、親自身の資格取得や開業、生活費、医療費、住宅費など、幅広い用途に利用できるのが特徴です。
貸付金は、返済不要の給付金とは異なり、原則として返済する必要があります。ただし、無利子または年1.0%の低金利で借りられるため、必要な費用を一度に用意することが難しい家庭にとって、負担を抑えて資金を確保できる選択肢になります。
1-1.12種類の資金で、進学から生活の安定まで支援
母子父子寡婦福祉資金貸付金には、2026年度も12種類の資金が用意されています。
| 分野 | 資金の種類 |
|---|---|
| 子どもの進学・就職 | 修学資金、就学支度資金、修業資金、就職支度資金 |
| 資格取得・事業 | 技能習得資金、事業開始資金、事業継続資金 |
| 生活・医療・住居など | 生活資金、医療介護資金、住宅資金、転宅資金、結婚資金 |
例えば、大学の授業料には修学資金、親が就職に必要な資格を取得する場合には技能習得資金、引っ越しの初期費用には転宅資金というように、費用の使い道に合わせて資金を選びます。
それぞれ貸付対象者や限度額、利用条件が異なるため、目的に合った資金を確認することが重要です。
1-2.無利子・低金利で借りられるのが大きなメリット
この制度の大きなメリットは、一般的なローンと比べて低い金利で利用できることです。
子どもの修学資金や就学支度資金などは基本的に無利子です。親自身の資格取得や生活、事業などに使う資金も、原則として連帯保証人がいれば無利子、いない場合は年1.0%で借りられます。
また、資金ごとに据置期間が設けられており、例えば修学資金では、原則として卒業後6か月が経過してから返済が始まります。
ただし、低金利であっても返済義務があり、貸付には審査が必要です。貸付限度額まで必ず借りられるわけではなく、収入や家計、資金の必要性などによって実際の貸付額が決まります。
とくに、すでに借金が多い人ほど、利用は難しくなりやすいです。
1-3.利用前に確認したい3つの注意点
制度を利用するときは、特に次の3点を確認しておきましょう。
- 住んでいる自治体の条件を確認する:貸付限度額の基本的な基準は全国共通ですが、申請条件や審査方法、実際に利用できる資金には自治体による違いがあります。
- 返済不要の支援制度も調べる:学費や資格取得費用、生活費などは、給付金や奨学金、費用の減免を受けられる場合があります。利用できる支援を確認してから借入額を検討しましょう。
- 費用を支払う前に相談する:入学金や引っ越し費用、開業資金などは、申請前に支払うと貸付対象にならない場合があります。申請から入金まで時間がかかることにも注意が必要です。
母子父子寡婦福祉資金貸付金は、必要な費用を借りることで、進学や就職、生活の安定につなげるための制度です。自分に合う資金を選ぶために、まずは対象者と利用条件を確認しておきましょう。
セクション2|母子父子寡婦福祉資金貸付金の対象者と利用条件
母子父子寡婦福祉資金貸付金の主な対象は、20歳未満の子どもを扶養する母子家庭・父子家庭の親と、一定の条件を満たす寡婦などです。子どもの進学・就職に使う資金では、子ども本人が借りられる場合もあります。
ただし、対象者に該当すれば必ず借りられるわけではありません。資金の用途や必要性、所得、返済能力などを確認したうえで、貸付の可否が決まります。
2-1.貸付対象となる母子家庭・父子家庭・寡婦の条件
対象者は、大きく次のように分けられます。
| 区分 | 主な対象者 |
|---|---|
| 母子福祉資金 | 20歳未満の子どもを扶養する、配偶者のいない母親 |
| 父子福祉資金 | 20歳未満の子どもを扶養する、配偶者のいない父親 |
| 寡婦福祉資金 | かつて母子家庭の母として子どもを扶養していた、現在配偶者のいない女性 |
| その他の対象者 | 40歳以上の配偶者のいない女性など、一定の条件を満たす人 |
離婚や死別だけでなく、結婚せずに子どもを育てている場合も対象になり得ます。配偶者からの遺棄、配偶者の障害などによって、実質的にひとり親家庭となっている場合も対象に含まれます。
一方、事実婚の関係にある場合は、対象外となることがあります。また、40歳以上の配偶者のいない女性という区分には、婚姻歴のない独身女性は原則含まれません。
2-2.子どもが20歳以上でも利用できる?
母子福祉資金・父子福祉資金は、原則として20歳未満の子どもを扶養している親を対象としています。ただし、貸付の対象となる子ども自身が20歳未満でなければならない、という意味ではありません。
例えば、18歳の高校生と21歳の大学生を扶養している母子家庭では、大学生の学費についても修学資金などを利用できる場合があります。
また、かつて母子家庭の母だった女性は、子どもが全員20歳以上になっても、寡婦福祉資金の対象になり得ます。
一方、子どもが全員20歳以上になった父子家庭の父親は、通常の父子福祉資金の対象にはなりません。自治体独自の支援制度が設けられている場合もあるため、確認が必要です。
2-3.所得制限はある?児童扶養手当を受給していなくても借りられる?
母子家庭の母・父子家庭の父については、全国一律で「年収○万円以下」と決められた所得制限があるわけではありません。ただし、自治体によって貸付の対象とする所得水準や審査条件が異なります。
特に、寡婦や40歳以上の配偶者のいない女性で、現在子どもを扶養していない場合は、原則として前年度の所得203万6,000円以下という制限があります。災害などの特別な事情がある場合には、例外が認められることがあります。
児童扶養手当についても、全国共通の貸付対象者の定義では、受給していること自体は必須条件とされていません。ただし、秋田市のように、児童扶養手当を受給していない人のうち、一定以上の所得がある人を貸付対象外とする自治体もあります。
そのため、児童扶養手当を受給していない人や、所得が比較的高い人は、住んでいる自治体の条件を確認することが大切です。
2-4.子ども本人が借りられる資金もある
子どものために使う次の4種類の資金は、条件を満たせば子ども本人が借受人となることもできます。
- 修学資金:高校・大学・専門学校などの学費
- 就学支度資金:入学時に必要な費用
- 修業資金:就職に必要な技能の習得費用
- 就職支度資金:就職時に必要な衣服や用品などの費用
父母のいない20歳未満の子どもも、これらの資金の貸付対象になります。
親が借受人となる場合には、子どもも連帯借受人として返済義務を負う仕組みがあります。反対に、子ども本人が借受人となる場合には、返済能力のある連帯保証人を求められることがあります。
誰が借受人になるかによって、返済義務を負う人や必要な手続きが変わるため、申請前に確認しておきましょう。
2-5.貸付審査では何を確認される?
対象者の条件を満たしていても、申請後には審査があります。特に確認されるのは、次のような点です。
- 貸付の必要性:学費や生活費など、制度で認められた目的に使うか。
- 収入・家計の状況:現在の収入や支出、家計の負担など。
- 返済の見通し:貸付終了後に無理なく返済を続けられるか。
- 他の借入・滞納の状況:借入残高や税金・公共料金などの滞納がないか。
- 生活の安定・自立につながるか:貸付によって進学や就職、生活の改善が見込めるか。
例えば、収入が少なく貸付を必要としていても、返済の見通しが立たない場合には審査に通らないことがあります。反対に、収入があるからといって、必ずしも貸付対象外になるわけではありません。
審査の具体的な基準は自治体や資金の種類によって異なります。まずは自分が対象者に該当するかを確認し、必要な費用と家計の状況を整理して相談することが大切です。
セクション3|子どもの進学・就職に使える4種類の資金
母子父子寡婦福祉資金貸付金制度には、子どもの進学や就職を支える4種類の資金があります。学校に通うための学費、入学準備費用、就職に必要な資格取得費用、就職時の準備費用などを、目的に応じて借りられます。
4種類とも基本的に無利子ですが、貸付限度額や利用できる費用が異なります。特に修学資金と就学支度資金は混同しやすいため、違いを確認しておきましょう。
3-1.修学資金|高校・大学・専門学校などの学費
修学資金は、子どもが高校・大学・専門学校などに通うための費用を借りられる制度です。授業料、教材費、通学費などが対象で、大学等では自宅外通学に必要な費用なども含まれます。
2026年度の貸付限度額は、学校の種類、国公立・私立の区分、自宅通学・自宅外通学によって異なります。
| 学校の種類・通学区分 | 月額上限 |
|---|---|
| 国公立高校・自宅通学 | 27,000円 |
| 私立高校・自宅通学 | 45,000円 |
| 国公立大学・自宅通学 | 71,000円 |
| 私立大学・自宅通学 | 108,500円 |
| 私立大学・自宅外通学 | 146,000円 |
| 国公立専門学校・自宅通学 | 67,500円 |
| 私立専門学校・自宅外通学 | 126,500円 |
| 大学院・修士課程 | 132,000円 |
| 大学院・博士課程 | 183,000円 |
※専門学校は専修学校専門課程の金額です。所得によって限度額が低くなる場合があります。表は2026年4月1日現在の主な区分です。
貸付期間は原則として学校の標準的な修業年限内で、卒業後6か月の据置期間を経て返済します。償還期間は原則20年以内ですが、自治体によって短い期間が設定される場合があります。
注意点|奨学金や授業料減免との調整が必要
修学資金では、日本学生支援機構(JASSO)の奨学金や学校独自の奨学金を利用している場合、貸付額が調整されることがあります。
特に、高等教育の修学支援新制度による給付型奨学金や授業料減免を受ける場合は、その支援相当額が貸付限度額から差し引かれます。貸付後に支援を受けることになった場合、重複する金額を返済する必要が生じることもあります。
また、無利子でも返済義務がなくなるわけではありません。親が借受人となる場合には、子どもも連帯借受人として返済義務を負います。
向いている人
高校・大学・専門学校などの学費や通学費を継続的に負担することが難しく、無利子で学費を借りたい家庭に向いています。特に、奨学金や授業料減免を利用しても不足する費用がある場合は、検討する価値があります。
向いていない人
給付型奨学金や授業料減免だけで必要な費用を賄える人は、返済が必要な修学資金を借りる必要性が低くなります。また、卒業後の返済負担を増やしたくない場合は、給付型の支援制度を優先して確認した方がよいでしょう。
3-2.就学支度資金|入学金・入学準備費・受験費用
就学支度資金は、子どもが学校に入学するときに必要な費用を借りられる制度です。
修学資金が入学後の学費などを継続的に支えるのに対し、就学支度資金は入学時のまとまった支出に対応するという違いがあります。
入学金、制服・通学用品の購入費、大学等の受験料などが対象となります。
2026年度の主な貸付限度額は次のとおりです。
| 学校の種類・通学区分 | 貸付上限 |
|---|---|
| 国公立高校・自宅通学 | 150,000円 |
| 私立高校・自宅通学 | 410,000円 |
| 国公立大学・自宅通学 | 420,000円 |
| 国公立大学・自宅外通学 | 430,000円 |
| 私立大学・自宅通学 | 580,000円 |
| 私立大学・自宅外通学 | 590,000円 |
※大学と同じ区分には短期大学・高等専門学校・専修学校専門課程なども含まれます。小学校・中学校の入学時にも、所得税非課税世帯など一定の条件を満たせば貸付対象になります。
就学支度資金は原則として入学時に必要な費用を一括で借りる仕組みで、無利子です。返済は通常、卒業後6か月の据置期間を経て始まります。
注意点|入学前の申請と給付型支援の確認が重要
就学支度資金は、入学金などを支払う前に自治体へ相談することが重要です。すでに支払った費用は貸付対象とならない場合があります。
申請から貸付決定・入金までには時間がかかるため、合格発表から入学金の納付期限までが短い学校では、特に注意が必要です。
また、大学等の入学金減免を受けられる場合は、その減免額が貸付限度額から差し引かれます。支援の決定時期によっては、後から重複する金額の返済が必要になることもあります。
向いている人
高校・大学・専門学校などへの進学が決まり、入学金や制服・教材などの初期費用を一度に用意することが難しい家庭に向いています。特に、入学準備費用が高額になりやすい私立学校への進学を予定している家庭では、検討する価値があります。
向いていない人
入学金減免などの給付型支援で必要な費用を賄える人は、借入の必要性が低くなります。また、入学直前になって急いで費用を用意したい場合は、貸付決定や入金が支払期限に間に合わない可能性があるため、別の方法も検討する必要があります。
3-3.修業資金|就職に必要な技能や資格の取得
修業資金は、子どもが就職や事業開始に必要な知識・技能を身につけるための費用を借りられる制度です。
例えば、就職に直結する技能を学ぶための講習費用や、仕事で必要となる自動車運転免許の取得費用などが対象となります。
主な貸付条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 貸付限度額 | 月額68,000円 |
| 自動車運転免許取得 | 特別貸付で460,000円以内 |
| 貸付期間 | 技能習得期間中、原則5年以内 |
| 利子 | 無利子 |
| 据置期間 | 技能習得後1年 |
| 償還期間 | 原則20年以内(自治体によって異なる) |
注意点|資格取得なら何でも対象になるわけではない
修業資金は、就職や事業開始につながる技能の習得を目的としています。趣味の習い事や、仕事との関連が認められない講座などは対象になりません。
自動車運転免許の取得についても、就職に直接必要であることなどが条件です。例えば、就職が内定した高校3年生が業務に必要な免許を取得する場合などが想定されます。
また、一般的な高校・大学・専門学校の学費については、修業資金ではなく修学資金が適している場合があります。学校の種類と学習目的に応じて確認しましょう。
向いている人
高校卒業後などに就職を目指し、仕事に必要な資格・技能を身につけたい子どもに向いています。特に、就職先で必要な技能や免許が明確になっている場合は、利用目的を整理しやすいでしょう。
向いていない人
進学先の一般的な授業料を借りたい人は、修学資金を先に確認した方がよいでしょう。また、資格取得後の就職予定がなく、趣味や教養を目的として学びたい人には適していません。
3-4.就職支度資金|就職時の衣服・通勤用自動車など
就職支度資金は、就職するときに直接必要となる衣服や履物、通勤用自動車などの購入費用を借りられる制度です。
子どもの就職に加え、母子家庭の母・父子家庭の父・寡婦本人が就職する場合も対象となります。
主な貸付条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 一般貸付 | 110,000円以内 |
| 通勤用自動車購入の特別貸付 | 340,000円以内 |
| 据置期間 | 貸付後1年 |
| 償還期間 | 6年以内 |
| 子どもの就職に係る貸付 | 無利子 |
| 親自身の就職に係る貸付 | 保証人ありは無利子、なしは年1.0% |
注意点|自動車購入は特に条件が厳しい
通勤用自動車の購入費用は、就職すれば誰でも借りられるわけではありません。公共交通機関での通勤が難しい地域など、通勤のために自動車が必要と認められる場合が対象です。
例えば、大阪府では府内に通勤不便地がないとして、自動車購入費用を原則として貸付対象外としています。このように自治体の運用による違いがあるため、自動車を購入する前に必ず確認しましょう。
また、就職と直接関係しない衣服や用品、通常の生活費などには利用できません。
向いている人
就職先が決まっており、勤務に必要な衣服や履物などを購入する費用が不足している人に向いています。公共交通機関での通勤が難しく、自動車が必要な地域で就職する場合も、条件を満たせば検討できます。
向いていない人
就職に直接関係しない衣服や自動車を購入したい人には適していません。また、就職前の資格取得費用を用意したい人は、就職支度資金ではなく、修業資金を確認した方がよいでしょう。
セクション4|資格取得・開業・事業継続に使える3種類の資金
母子父子寡婦福祉資金貸付金制度には、ひとり親家庭の親や寡婦が、就職・転職・開業などを通じて経済的に自立するための3種類の資金があります。
資格や技能を身につけるための「技能習得資金」、新たに事業を始めるための「事業開始資金」、現在の事業を続けるための「事業継続資金」です。
いずれも無利子または年1.0%の低金利で借りられますが、利用できる費用や審査条件は異なります。特に事業に関する資金は、自治体によって貸付を実施していない場合もあるため、注意が必要です。
4-1.技能習得資金|親自身の資格取得・職業訓練
技能習得資金は、母子家庭の母・父子家庭の父・寡婦が、就職や事業開始に必要な知識・技能を身につけるための費用を借りられる制度です。
例えば、介護・福祉分野の資格取得、パソコンなどの職業技能の習得、仕事に必要な自動車運転免許の取得などが対象になります。受講料や実習費など、技能習得に直接必要な経費に利用できます。
2026年度の主な貸付条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 一般貸付 | 月額68,000円以内 |
| 特別貸付(一括) | 816,000円以内 |
| 自動車運転免許取得 | 460,000円以内 |
| 貸付期間 | 技能習得期間中、5年以内 |
| 据置期間 | 技能習得後1年 |
| 償還期間 | 20年以内(自治体により異なる) |
| 利子 | 連帯保証人ありは無利子、なしは年1.0% |
特別貸付の81万6,000円は、入学時などにまとまった費用が必要な場合に利用できる仕組みです。通常の月額貸付とは異なり、必要経費や貸付方法について審査があります。
注意点|返済不要の給付金を先に確認する
技能習得資金は、就職や開業に必要な技能を習得するための貸付制度です。趣味の習い事や、仕事との関係が認められない講座などには原則として利用できません。
また、授業料などを借りられても、訓練期間中の生活費まで自動的に支援されるわけではありません。生活費が不足する場合は、別の生活資金などについて確認する必要があります。
特に注意したいのが、返済不要の「自立支援教育訓練給付金」や「高等職業訓練促進給付金」を利用できる場合があることです。
例えば、看護師・保育士・介護福祉士などの資格取得を目指す人は、高等職業訓練促進給付金の対象になる可能性があります。技能習得資金を借りる前に、これらの給付金の対象条件を確認しておくとよいでしょう。
向いている人
現在の収入を増やすために、就職・転職に役立つ資格や技能を身につけたい人に向いています。特に、資格取得後の就職先や働き方が具体的に決まっており、受講料などの費用が不足している場合は検討する価値があります。
向いていない人
就職や開業につながらない趣味・教養目的の講座を受けたい人には適していません。また、給付金で必要な費用を賄える人や、資格取得後の収入増加が見込めず返済負担が大きくなる人は、借入以外の方法を優先した方がよいでしょう。
4-2.事業開始資金|起業・開業に必要な設備費
事業開始資金は、ひとり親家庭の親や寡婦が、自分で事業を始めるために必要な費用を借りられる制度です。
例えば、飲食店や小売店などの開業に必要な店舗設備、調理機器、什器、機械、材料などの購入費用が対象になります。
2026年度の貸付限度額は、個人の場合372万円、母子・父子福祉団体の場合558万円です。
| 項目 | 内容 |
|---|---|
| 個人の貸付限度額 | 3,720,000円 |
| 団体の貸付限度額 | 5,580,000円 |
| 据置期間 | 貸付後1年 |
| 償還期間 | 7年以内 |
| 利子 | 連帯保証人ありは無利子、なしは年1.0% |
貸付額は、事業を始めるための必要経費や自己資金、事業計画などをもとに審査されます。限度額まで必ず借りられるわけではありません。
注意点|自己資金と事業計画が必要になる
事業開始資金は、開業したいという希望だけでは借りられません。事業の経験や技術、売上・利益の見通し、返済能力などが審査されます。
例えば、名古屋市では自己資金を必要条件としており、横浜市では通常の書類審査に加えて貸付審査会の審査があります。横浜市は相談から決定まで約6か月かかると案内しています。
また、大阪府では事業開始資金・事業継続資金の新規貸付を行っていません。制度上の貸付枠があっても、住んでいる自治体で利用できるとは限らない点に注意が必要です。
開業後に十分な売上が得られなくても、原則として返済義務は残ります。事業の見込みが不確かな場合は、借入額を抑えることや、開業時期を見直すことも重要です。
向いている人
開業する事業の内容が具体的に決まっており、必要な経験・技能や一定の自己資金を持っている人に向いています。開業後の売上・経費を見積もり、返済可能な事業計画を立てられる場合には、有力な資金調達方法の一つになります。
向いていない人
事業経験がなく、売上や必要経費の見通しも立っていない人には適していません。また、自己資金がほとんどなく、開業後の生活費まで借入に頼る予定の人は、経営が軌道に乗るまでの資金不足に注意が必要です。
4-3.事業継続資金|事業を続けるための運転資金
事業継続資金は、ひとり親家庭の親や寡婦が、すでに営んでいる事業を継続するために必要な費用を借りられる制度です。
事業開始資金が新規開業を対象とするのに対し、事業継続資金は既存の事業を続けるための商品・材料の仕入れなど、運転資金を支援するものです。
例えば、小売店の仕入れ資金や、飲食店の食材購入費、製造業の材料購入費などが対象になります。
2026年度の主な貸付条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 貸付限度額 | 1,860,000円 |
| 据置期間 | 貸付後6か月 |
| 償還期間 | 7年以内 |
| 利子 | 連帯保証人ありは無利子、なしは年1.0% |
貸付対象となる経費は、事業の内容や資金の必要性によって判断されます。
注意点|赤字補填や借金返済のために自由に使えるわけではない
事業継続資金は、事業を継続するために必要な商品・材料などの購入資金を対象とする制度です。既存の借入金の返済や、個人的な生活費の補填を目的とした借入には利用できません。
また、現在の事業がどのような状況にあるかも重要です。事業継続の見込みがなく、返済のための収入も確保できない場合には、貸付が認められない可能性があります。
事業開始資金と同様に、自治体によっては自己資金や事業計画に関する条件があり、大阪府のように新規貸付を停止している地域もあります。
資金不足が一時的なものなのか、事業そのものの収益性に問題があるのかを確認したうえで、借入を検討することが大切です。
向いている人
すでに事業を営んでおり、仕入れや材料購入などのために一時的な資金が必要な人に向いています。一定の売上実績があり、必要な資金を投入することで事業を安定して継続できる見込みがある場合には、検討する価値があります。
向いていない人
長期間赤字が続き、事業を続けても利益が見込めない人には適していません。また、既存の借金返済や家計の生活費を補いたい人は、資金の使途に合わないため、別の支援策を確認する必要があります。
セクション5|生活・医療・住居・結婚に使える5種類の資金
母子父子寡婦福祉資金貸付金制度には、ひとり親家庭や寡婦の生活を支える5種類の資金があります。
生活費を補う「生活資金」、医療・介護費に使える「医療介護資金」、住宅の購入・改修に使える「住宅資金」、引っ越し費用の「転宅資金」、子どもの結婚費用を支える「結婚資金」です。
いずれも原則として連帯保証人がいれば無利子、いなければ年1.0%で借りられます。ただし、生活資金は失業中や資格取得中など、貸付を受けられる状況が限定されています。
5-1.生活資金|失業中・資格取得中などの生活費
生活資金は、ひとり親家庭の親や寡婦が、資格取得中・失業中・医療や介護を受けている期間などに、生活を維持するための費用を借りられる制度です。
また、ひとり親家庭になって7年未満の人や、収入の急減によって児童扶養手当の受給対象となった人も、一定の条件で利用できます。
2026年度の貸付限度額は、資金を必要とする理由によって異なります。
| 貸付理由 | 月額上限・主な条件 |
|---|---|
| 資格・技能の習得中 | 月額141,000円、原則5年以内 |
| 医療・介護を受けている期間 | 月額118,000円、原則1年以内 |
| 失業中 | 月額118,000円、離職後1年以内 |
| ひとり親になって7年未満 | 月額118,000円、総額283万2,000円以内 |
| 家計の急変 | 児童扶養手当の全部支給額に準じた金額、原則3か月以内 |
※技能習得中などの貸付では、生計中心者ではない場合の月額上限は79,000円です。家計急変の場合、2026年度の児童扶養手当の全部支給額は子ども1人で月額48,050円、第2子以降は1人につき11,350円が加算されます。
据置期間は原則として貸付期間終了後6か月です。償還期間は資金の区分によって異なり、医療・介護中や失業中の貸付は5年以内、生活安定のための貸付は8年以内などとなっています。
なお、ひとり親になって7年未満の生活安定資金では、養育費を取得するための裁判費用について、12か月分相当の一括貸付を利用できる場合もあります。
注意点|生活費が足りないだけでは借りられない場合がある
生活資金は、通常の生活費を無条件に補う制度ではありません。資格取得、医療・介護、失業、ひとり親になってからの経過年数など、貸付理由に応じた条件があります。
例えば、失業を理由とする貸付は離職後1年以内に限られ、ひとり親になって7年未満の場合も、7年間ずっと生活費を借りられるわけではありません。
また、家計急変による貸付は、収入が減少して児童扶養手当の受給対象となった人が、手当の支給を受けるまでの生活を支える仕組みです。すでに児童扶養手当を受給している人は、この区分の対象にはなりません。
生活資金は返済が必要なため、長期間にわたって収入不足が続く場合は、借入額を増やす前に、給付金や生活困窮者向けの支援制度も確認することが重要です。
向いている人
資格取得や求職活動などによって、一時的に収入が減少している人に向いています。例えば、看護師などの資格取得を目指して勉強している間、働く時間を減らす必要がある人や、失業後に再就職活動を進めている人などです。
収入を回復させる具体的な見通しがあり、その間の生活費が不足している場合には、利用を検討する価値があります。
向いていない人
貸付理由の条件に該当せず、通常の生活費を長期間借り続けたい人には適していません。また、収入を回復させる見通しが立たず、返済によって家計がさらに苦しくなる可能性が高い人は、返済不要の支援制度や生活困窮者自立支援制度などを優先して確認した方がよいでしょう。
5-2.医療介護資金|医療費・介護サービス費の自己負担
医療介護資金は、母子家庭の母・父子家庭の父・寡婦などが、医療や介護を受けるために必要な費用を借りられる制度です。
医療については子どもも対象となり、介護については介護保険の対象となるサービスを利用する際の費用などに使えます。
2026年度の主な貸付条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 医療費の一般貸付 | 340,000円以内 |
| 医療費の特別貸付 | 510,000円以内 |
| 介護費用 | 500,000円以内 |
| 貸付対象期間 | 原則1年以内 |
| 据置期間 | 医療・介護終了後6か月 |
| 償還期間 | 5年以内 |
| 利子 | 保証人ありは無利子、なしは年1.0% |
医療費の特別貸付は、特に経済的に困難な事情が認められる場合に適用されるものです。
注意点|医療費助成や高額療養費制度も確認する
医療介護資金は、医療費や介護費が必要な人なら誰でも限度額まで借りられる制度ではありません。
健康保険や介護保険の給付、公的な医療費助成などを利用したうえで、実際に必要となる費用が審査されます。保険適用外の治療やサービスについても、すべてが貸付対象になるわけではありません。
特に、医療費が高額になる場合は高額療養費制度、子どもの医療費については自治体の子ども医療費助成やひとり親家庭等医療費助成を先に確認しましょう。
また、医療介護資金は医療・介護そのものの費用を支える制度であり、治療や介護によって仕事ができない期間の生活費とは別です。収入が減少して生活費が不足する場合は、生活資金の対象になるかも確認する必要があります。
向いている人
病気やけがの治療、介護保険サービスの利用などによって、一時的にまとまった自己負担が発生する人に向いています。医療・介護費用を用意することで必要な治療やサービスを受けられ、その後の返済も見込める場合には検討する価値があります。
向いていない人
医療費助成や高額療養費制度などで自己負担を十分に軽減できる人は、借入の必要性が低くなります。また、長期間にわたる医療費・介護費の不足を継続的に補いたい人は、貸付期間や限度額があるため、ほかの支援制度も検討した方がよいでしょう。
5-3.住宅資金|住宅購入・修繕・改修
住宅資金は、母子家庭の母・父子家庭の父・寡婦が、住宅の購入や建設、補修・改修などに必要な費用を借りられる制度です。
例えば、老朽化した住宅の修繕、雨漏りの補修、必要な増改築などが対象になります。国の制度上は住宅の購入・建設も対象に含まれていますが、実際の貸付範囲は自治体によって異なります。
2026年度の主な貸付条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 一般貸付 | 1,500,000円以内 |
| 災害など特別な場合 | 2,000,000円以内 |
| 据置期間 | 貸付後6か月 |
| 償還期間 | 原則6年以内、特別貸付は7年以内 |
| 利子 | 保証人ありは無利子、なしは年1.0% |
※償還期間などは自治体によって異なる場合があります。
注意点|住宅の購入にも使えるとは限らない
国の制度では住宅の購入・建設も貸付対象ですが、自治体によって利用できる範囲が異なります。
例えば、大阪府は、現在居住し所有している住宅の補修・保全などを貸付対象として案内しています。したがって、住宅を購入したい人は、購入資金として利用できるかを事前に確認する必要があります。
また、住宅の購入・改修に必要な費用をすべて借りられるわけではありません。見積書や工事内容などを提出し、必要性や返済能力について審査を受けます。
住宅購入の場合は、貸付限度額が150万円と比較的小さいため、一般的な住宅ローン全体の代わりにはなりません。修繕や改修でも、貸付決定前に工事を始めると対象外になる場合があります。
向いている人
現在の住まいに修繕が必要で、まとまった工事費用を用意することが難しい人に向いています。例えば、雨漏りや老朽化など、生活を続けるうえで必要な補修を行いたい場合です。
自治体が住宅購入を貸付対象としている場合には、住宅取得費用の一部を補いたい人も検討できます。
向いていない人
高額な住宅購入費用をすべて借りたい人には適していません。また、緊急性や必要性が低い大規模リフォームを希望する人や、工事内容・費用が具体的に決まっていない人は、貸付対象となるか慎重に確認する必要があります。
5-4.転宅資金|引っ越し・敷金・前家賃
転宅資金は、母子家庭の母・父子家庭の父・寡婦が、住まいを移す際に必要な費用を借りられる制度です。
例えば、新しい賃貸住宅の敷金や、引っ越し業者への運送費などが対象になります。自治体の条件によっては、礼金や前家賃なども対象になる場合があります。
2026年度の主な貸付条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 貸付限度額 | 260,000円 |
| 据置期間 | 貸付後6か月 |
| 償還期間 | 3年以内 |
| 利子 | 保証人ありは無利子、なしは年1.0% |
注意点|毎月の家賃には原則として使えない
転宅資金は、引っ越しの際に発生する初期費用を対象とする制度です。転居後の家賃を継続的に支払うための資金ではありません。
また、住宅の賃貸契約や引っ越し費用をすでに支払った場合は、貸付対象とならないことがあります。
引っ越し先の契約や費用の支払いを進める前に、自治体へ相談することが重要です。申請から貸付決定・入金までには時間がかかるため、急な転居では利用が間に合わない可能性もあります。
さらに、引っ越し後の家賃が現在の収入に対して高すぎる場合、初期費用を借りられても生活が安定しないおそれがあります。転居後の家計も含めて検討しましょう。
向いている人
就職や転職、子どもの通学、現在の住環境の問題などによって、引っ越しが必要になった人に向いています。転居後の家賃を継続的に支払える見込みがあり、敷金や運送費などの初期費用だけが不足している場合には、利用を検討する価値があります。
向いていない人
毎月の家賃そのものを補いたい人や、転居後も家賃の支払いが難しい人には適していません。また、すでに引っ越し費用を支払っている人や、数日以内に資金が必要な人は、貸付が間に合わない可能性があるため、別の支援策も確認した方がよいでしょう。
なお、以下のページでは、ひとり親家庭が住宅関連で利用できる資金やサービスをまとめました。
▶シングルマザー・ひとり親の住宅手当・家賃補助|金額・条件・申請方法を解説
5-5.結婚資金|扶養する子どもの結婚費用
結婚資金は、母子家庭の母・父子家庭の父・寡婦が、扶養する子どもの結婚に必要な費用を借りられる制度です。
対象となるのは、挙式・披露宴の費用や、結婚に伴う家具の購入費用などです。子どもが成人している場合でも、扶養関係などの条件を満たせば利用できる場合があります。
2026年度の主な貸付条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 貸付限度額 | 340,000円 |
| 据置期間 | 貸付後6か月 |
| 償還期間 | 5年以内 |
| 利子 | 保証人ありは無利子、なしは年1.0% |
注意点|親自身の再婚費用には使えない
結婚資金は、扶養する子どもの結婚費用を支援するための制度です。母子家庭の母・父子家庭の父・寡婦本人が再婚する際の費用には利用できません。
また、結婚に関係する費用なら何でも借りられるわけではありません。挙式や家具の購入など、必要性が認められる経費が対象であり、貸付額は実際の必要経費に応じて審査されます。
特に注意したいのが返済負担です。結婚は一度にまとまった費用がかかる場合がありますが、結婚資金も返済が必要です。子どもの結婚後も、借りた親の家計に返済負担が残ります。
向いている人
扶養する子どもの結婚が決まっており、挙式や新生活に必要な家具などの費用を一時的に支援したい人に向いています。借入額を抑え、無理のない返済計画を立てられる場合には検討できます。
向いていない人
親自身の再婚費用を用意したい人には利用できません。また、高額な結婚式の費用を借入で賄いたい人や、返済によって日常生活に支障が出る可能性がある人は、結婚費用そのものを見直した方がよいでしょう。
セクション6|利子・連帯保証人・返済期間は?借りる前に確認したい注意点
母子父子寡婦福祉資金貸付金は、無利子または年1.0%の低金利で借りられる制度です。ただし、利子の有無は資金の種類や連帯保証人の有無によって異なり、返済期間も一律ではありません。
また、子どもの進学費用などを親が借りる場合、子ども自身も返済義務を負います。借入前に、誰が返済するのか、いつから返済が始まるのかを確認しておくことが重要です。
6-1.無利子で借りられる?連帯保証人の有無による利子の違い
貸付金の利子は、基本的に次の2つに分かれます。
| 資金の種類 | 利子 |
|---|---|
| 修学資金・修業資金・就学支度資金 | 無利子 |
| 子どもの就職支度資金 | 無利子 |
| 技能習得資金・事業開始資金・事業継続資金 | 保証人あり:無利子/なし:年1.0% |
| 生活資金・医療介護資金・住宅資金・転宅資金・結婚資金 | 保証人あり:無利子/なし:年1.0% |
| 親自身の就職支度資金 | 保証人あり:無利子/なし:年1.0% |
子どもの教育・就職に関する資金は基本的に無利子です。一方、親自身の資格取得や生活、事業などに関する資金は、連帯保証人を立てることで無利子になります。
連帯保証人を立てられない場合も、年1.0%で申請できる資金があります。ただし、必ず借りられるわけではなく、収入や借入状況によっては連帯保証人を求められることもあります。
なお、連帯保証人には返済義務が生じます。無利子にするためだけに安易に依頼するのではなく、相手にも返済責任が発生することを十分に説明する必要があります。
6-2.連帯借受人と連帯保証人の違い|子どもにも返済義務がある?
母子父子寡婦福祉資金貸付金では、借受人のほかに「連帯借受人」や「連帯保証人」が関わる場合があります。
| 区分 | 返済上の役割 |
|---|---|
| 借受人 | 貸付金を借り、返済義務を負う人 |
| 連帯借受人 | 借受人と同等の返済義務を負う人 |
| 連帯保証人 | 借受人などが返済しない場合、返済を求められる人 |
特に注意したいのが、子どもの進学や就職に使う資金です。
例えば、親が大学の修学資金を借りる場合、原則として子どもが連帯借受人になります。この場合、親だけでなく子ども自身にも、借りたお金を返す義務があります。
反対に、子ども本人が借受人となる場合は、親などを連帯保証人とする仕組みがあります。
いずれの場合も、子どもの卒業後の収入や親の家計を考慮して返済計画を立てることが重要です。借入前に、親子で返済負担について話し合っておくとよいでしょう。
6-3.返済はいつから?据置期間と償還期間の仕組み
貸付金は、原則として一定の「据置期間」が終了した後に返済が始まります。
据置期間とは、貸付終了後などに返済を始めるまでの猶予期間です。償還期間とは、借りたお金を返済する期間を指します。
例えば、大学の修学資金なら、原則として卒業後6か月の据置期間があり、その後に返済が始まります。
主な資金の据置期間と償還期間は次のとおりです。
| 資金の種類 | 据置期間 | 償還期間 |
|---|---|---|
| 修学資金 | 卒業後6か月 | 20年以内 |
| 就学支度資金 | 原則卒業後6か月 | 原則20年以内 |
| 技能習得資金 | 技能習得後1年 | 20年以内 |
| 事業開始資金 | 貸付後1年 | 7年以内 |
| 医療介護資金 | 医療・介護終了後6か月 | 5年以内 |
| 転宅資金 | 貸付後6か月 | 3年以内 |
| 結婚資金 | 貸付後6か月 | 5年以内 |
※国の基本的な償還期間を示しています。大阪府のように、修学資金の償還期間を16年以内としている自治体もあります。また、学校の種類などによる例外があります。
償還期間の「20年以内」は、必ず20年間かけて返済できるという意味ではありません。実際の返済期間は、貸付額や返済能力、自治体の基準などによって決まります。
返済方法は、月賦(毎月払い)・半年賦(年2回払い)・年賦(年1回払い)が基本です。口座振替を原則としている自治体も多く、希望すれば繰上返済や一括返済ができる場合もあります。
6-4.返済が遅れたらどうなる?違約金と返済猶予
母子父子寡婦福祉資金貸付金は公的な支援制度ですが、返済期限を守る必要があります。
返済が遅れた場合は、原則として延滞元利金額に対して年3.0%の違約金が発生します。
自治体から文書や電話などによる督促が行われ、返済が長期間滞ると、連帯借受人や連帯保証人に返済が求められることもあります。
ただし、やむを得ない事情で返済が難しくなった場合には、返済猶予が認められることがあります。
例えば、次のような場合です。
- 災害や盗難により、返済が著しく困難になった場合
- 病気やけがなどによって、返済が難しくなった場合
- 修学資金などを利用した子どもが、上級学校への進学や留年によって引き続き在学している場合
返済猶予には審査があり、必要に応じて診断書や被災証明書などの提出が求められます。親が返済できなくても、連帯借受人が返済できる場合には、猶予が認められないこともあります。
また、返済猶予は返済義務の免除ではありません。返済時期を延ばす制度であり、原則として借りたお金は返す必要があります。
返済が難しくなった場合は、延滞を続ける前に、貸付を受けた自治体へ相談しましょう。
6-5.限度額まで借りるべき?返済負担を抑えるための考え方
貸付限度額は、借りられる可能性がある金額の上限であり、必ずその金額まで借りる必要はありません。
例えば、大学の学費として修学資金を利用する場合、授業料や教材費などの必要経費を整理し、給付型奨学金や授業料減免を差し引いて、不足する金額を確認することが大切です。
親自身が資格取得や開業のために借りる場合も、受講料・設備費などの必要経費と、今後の収入見込みを踏まえて借入額を決めましょう。
特に確認したいのは、借入によって現在の負担を減らせても、返済が始まる時期に家計の余裕があるとは限らないという点です。
子どもの進学、親の転職、事業の開業などでは、予定どおりの収入を得られない可能性もあります。無利子・低金利というメリットを活かすためにも、必要な金額だけを借り、返済が始まった後の生活費まで含めて計画を立てることが重要です。
セクション7|奨学金・ひとり親向け給付金などと併用できる?
母子父子寡婦福祉資金貸付金は、奨学金やひとり親向けの給付金など、ほかの支援制度と併せて利用できる場合があります。ただし、同じ費用に対する支援は、貸付額が減額されたり、併用が認められなかったりすることがあります。
特に、子どもの学費や親自身の資格取得費用については、返済不要の給付金や授業料減免を利用できる可能性があります。借入を申し込む前に、ほかの制度との違いや利用条件を確認しておきましょう。
7-1.JASSO奨学金と修学資金は併用できる?
子どもの大学・専門学校などの学費を借りる場合は、日本学生支援機構(JASSO)の奨学金との関係を確認する必要があります。
JASSOには、返済不要の給付型奨学金と、卒業後に返済する貸与型奨学金があります。
| 奨学金の種類 | 母子父子寡婦福祉資金との関係 |
|---|---|
| JASSO給付型奨学金 | 併用できる場合があるが、修学資金の限度額が調整される |
| JASSO第一種奨学金(無利子) | 自治体によって差額貸付または併用不可 |
| JASSO第二種奨学金(有利子) | 自治体によって貸付の可否や金額が異なる |
| 学校・民間団体の奨学金 | 給付型・貸与型の違いや自治体の運用によって異なる |
例えば、千葉県では、JASSOなどの奨学金を借りている場合、修学資金の貸付限度額から奨学金の貸与月額を差し引いた範囲で貸付を受けられます。
一方、静岡県藤枝市はJASSOの貸与型奨学金との重複貸付を認めていません。このように、奨学金との併用については自治体によって扱いが異なります。
また、修学資金と就学支度資金では、併用の条件が異なる場合があります。すでに奨学金を利用している人は、その名称・貸与額・給付額を整理して相談しましょう。
7-2.高等教育の修学支援新制度との併用と返済の注意点
大学・短期大学・専門学校などに進学する子どもについては、「高等教育の修学支援新制度」も重要です。
この制度には、返済不要の給付型奨学金と、授業料・入学金の減免があります。2025年度からは、扶養する子どもが3人以上いる多子世帯について、所得制限なしで一定額まで授業料・入学金を減免する支援も始まっています。
修学資金や就学支度資金との併用は可能ですが、給付型奨学金や授業料・入学金の減免額に応じて貸付限度額が調整されます。
特に注意したいのは、支援が決定する前に貸付を受けた場合です。
例えば、入学金をいったん全額支払う必要があるため、就学支度資金を借り、その後に入学金の減免が決定するケースがあります。この場合、減免後の貸付限度額を超える部分については、原則として給付・還付を受けてから6か月以内に返済する必要があります。
修学資金についても同様に、後から給付型奨学金や授業料減免が決まった場合、貸付金の一部を繰り上げて返済することがあります。
そのため、新制度による支援を申し込んでいる人は、支援の決定時期と貸付額の調整方法を事前に確認することが重要です。
7-3.高等職業訓練促進給付金・自立支援教育訓練給付金との違い
親自身が資格取得や職業訓練を目指す場合は、母子父子寡婦福祉資金の技能習得資金だけでなく、返済不要の給付金も確認しましょう。
主な制度には、次の2つがあります。
| 制度 | 主な支援内容 |
|---|---|
| 高等職業訓練促進給付金 | 資格取得のための修業期間中、生活費を月額最大10万円支給。最終年は月額4万円を加算 |
| 自立支援教育訓練給付金 | 指定講座の受講費用の原則60%を支給。条件によっては最大85% |
| 技能習得資金 | 就職・開業に必要な技能習得費用を無利子または年1.0%で貸付 |
高等職業訓練促進給付金は、看護師・保育士・介護福祉士など、就職に役立つ資格を取得するために6か月以上の養成課程で学ぶひとり親が対象です。
住民税非課税世帯では原則月額10万円、課税世帯では月額70,500円が支給されます。修業期間の最後の1年間は月額4万円が加算され、修了時にも給付金があります。
7-4.児童扶養手当や生活福祉資金貸付制度との関係
生活費や住宅費が不足している場合は、児童扶養手当や生活福祉資金貸付制度なども検討対象になります。
児童扶養手当は、所得などの条件を満たすひとり親家庭に支給される返済不要の手当です。母子父子寡婦福祉資金を借りること自体によって、原則として児童扶養手当が受けられなくなるわけではありません。
ただし、生活資金のうち、収入の急減によって新たに児童扶養手当の対象となった人向けの貸付は、すでに児童扶養手当を受給している人を対象外としています。
また、社会福祉協議会が実施する生活福祉資金貸付制度は、低所得世帯、障害者世帯、高齢者世帯などを対象とした貸付制度です。
| 比較項目 | 母子父子寡婦福祉資金 | 生活福祉資金 |
|---|---|---|
| 主な対象 | ひとり親家庭・寡婦など | 低所得世帯・障害者世帯・高齢者世帯など |
| 主な使い道 | 学費、生活費、資格取得、住宅費など | 教育費、生活再建費、医療・介護費など |
| 相談窓口 | 自治体のひとり親家庭支援担当 | 市区町村社会福祉協議会 |
| 返済 | 必要 | 必要 |
生活福祉資金には教育支援資金や総合支援資金などがありますが、ほかの公的支援を利用できる場合は、そちらが優先されることがあります。
例えば、千葉県社会福祉協議会では、母子父子寡婦福祉資金を利用できる世帯については、そちらを優先するよう案内しています。
したがって、同じ目的で両方の貸付金を借りることを前提にせず、まず利用できる制度と必要な金額を確認しましょう。
7-5.借りる前に給付金を優先した方がよい人
母子父子寡婦福祉資金は無利子または低金利で利用できるメリットがありますが、返済が必要です。
そのため、次のような人は、貸付を受ける前に返済不要の支援を優先して確認するとよいでしょう。
- 大学・専門学校へ進学する子どもがいる人:JASSO給付型奨学金、高等教育の修学支援新制度、学校独自の給付型奨学金
- 親自身が看護師・保育士などの資格を取得したい人:高等職業訓練促進給付金、自立支援教育訓練給付金
- 医療費や介護費の負担が大きい人:高額療養費制度、ひとり親家庭等医療費助成、介護保険制度
- 失業や収入減少で家賃の支払いが難しい人:住居確保給付金などの生活困窮者向け支援
- 生活費の不足が長期間続いている人:児童扶養手当や各種給付金、生活困窮者自立支援制度など
特に、収入を回復させる見通しが立たない場合は、借入によって生活費を補うだけでは問題を解決できない可能性があります。
まず返済不要の給付金や費用の減免を確認し、それでも不足する部分について、母子父子寡婦福祉資金の利用を検討するのが基本的な考え方です。
ただし、制度によって対象者・申請時期・併用条件が異なります。複数の支援を利用したい場合は、それぞれの制度を申し込む前に、自治体の窓口で利用条件を確認しましょう。
なお、当サイトでは、ひとり親家庭向けの返済不要な奨学金リストを公開しています。当サイトでしか見られないリストです。
セクション8|母子父子寡婦福祉資金貸付金の申請方法と審査の流れ
母子父子寡婦福祉資金貸付金を利用するには、住んでいる自治体の窓口で事前相談を行い、必要書類を提出して審査を受けます。
申請しても必ず借りられるわけではなく、審査から入金まで1〜3か月程度かかる場合があります。特に入学金や引っ越し費用、開業資金などは、支払期限に間に合うよう、早めに相談することが重要です。
8-1.申請窓口はどこ?まずは自治体へ事前相談
母子父子寡婦福祉資金貸付金の相談窓口は、住んでいる自治体のひとり親家庭支援担当課や福祉事務所などです。
例えば、愛知県では市に住んでいる人は市役所、町村に住んでいる人は県福祉相談センターが相談窓口となっています。ただし、名古屋市など、独自に貸付を実施している市もあります。
一般的には、次のような窓口で相談できます。
- 市区町村のひとり親家庭支援担当課
- 福祉事務所
- 母子・父子自立支援員が配置されている相談窓口
- 都道府県の福祉相談センターなど
事前相談では、利用したい資金の種類や必要な金額、家計の状況、返済の見通しなどを確認します。
借りたい資金がまだ決まっていなくても、必要な費用と利用目的が具体的であれば相談できます。ほかの給付金や奨学金を利用した方がよい場合には、別の制度を案内されることもあります。
また、借りるか決める前に、これらの窓口で必ず最新情報をご確認ください。
8-2.申請から貸付金の入金までの5つのステップ
基本的な手続きは、次の流れで進みます。
ステップ1.自治体の窓口で事前相談する
まず、住んでいる自治体の窓口に連絡し、利用目的や必要な金額、支払期限などを伝えます。
学校の学費なら進学予定先と必要な学費、引っ越しなら転居先と費用、開業なら事業計画の概要などを整理しておきましょう。
ステップ2.面談を受け、必要書類を準備する
母子・父子自立支援員などとの面談で、家庭や収入の状況、借入の必要性、返済の見通しなどを確認します。
子どもの修学資金や就学支度資金などを借りる場合は、連帯借受人となる子どもも面談を受けることがあります。また、連帯保証人にも面談が求められる場合があります。
ステップ3.申請書と必要書類を提出する
面談などを経て申請が可能と判断されたら、自治体から案内された申請書類を提出します。
貸付申請書のほか、所得を確認できる書類、資金の使い道を証明する書類などが必要です。
ステップ4.審査を受け、貸付の可否が決定する
自治体が申請内容を審査し、貸付の可否と金額を決定します。
必要に応じて追加書類の提出や、家計・返済計画についての確認が行われます。申請額の全額が認められるとは限らず、審査の結果、貸付を受けられない場合もあります。
ステップ5.借用書などを提出し、貸付金を受け取る
貸付が決定すると、自治体から決定通知が届きます。必要に応じて借用書や口座情報などを提出し、指定された金融機関の口座に貸付金が振り込まれます。
修学資金など、継続的に貸付を受ける資金では、在学証明書などを定期的に提出する場合もあります。
8-3.申請に必要な書類は?
必要書類は、自治体や資金の種類、借受人・連帯保証人の状況によって異なります。
一般的に提出を求められる書類には、次のようなものがあります。
| 書類 | 主な内容 |
|---|---|
| 貸付申請書 | 借入希望額、用途、返済計画など |
| 戸籍謄本・住民票など | 家族構成やひとり親家庭であることの確認 |
| 所得を確認する書類 | 源泉徴収票、確定申告書など |
| 本人確認書類 | マイナンバーカードなど |
| 収支状況に関する書類 | 家計の収入・支出、ほかの借入状況など |
| 連帯保証人に関する書類 | 所得証明書、印鑑登録証明書など |
| 資金の用途を確認する書類 | 学費の案内、見積書、事業計画書など |
例えば、修学資金では学校の在学証明書や学費の明細、住宅資金・転宅資金では工事や転居に関する見積書、事業開始資金では事業計画書や収支計画書などが必要になる場合があります。
また、自治体がマイナンバーを利用した情報連携を行い、一部の書類を省略できる場合もあります。
申請書類を自分で一式そろえる前に、事前相談で必要な書類を確認すると、余分な取得費用や手間を減らせます。
8-4.審査では何を見られる?借りられない場合もある
貸付審査では、制度の対象者に該当するかだけでなく、借入の必要性や返済能力などが確認されます。
特に重視されるのは、次のような点です。
- 資金の使い道:制度で認められた目的に必要な費用か。
- 必要な金額:見積書や学費の明細などに照らして、借入額が妥当か。
- 家計の状況:収入・支出や、ほかの借入金の返済状況に無理がないか。
- 返済の見通し:据置期間が終了した後、返済を続けられるか。
- 自立や生活改善への効果:貸付によって進学・就職・生活の安定につながるか。
例えば、船橋市では、市税やほかの貸付金を滞納している場合は貸付できないとしています。また、事業開始資金・事業継続資金では、投資計画や収支計画の提出が求められます。
一方、収入が少ないという理由だけで、直ちに貸付対象外になるわけではありません。資格取得や就職によって今後の収入が改善する見込みなども、審査で考慮されます。
貸付を必要とする事情があっても、返済の見通しが立たない場合は認められないことがあるため、必要な金額と返済計画を具体的に整理しておきましょう。
8-5.申請から入金まで何か月かかる?支払前の注意点
申請から貸付決定・入金までの期間は、自治体によって異なります。
2026年時点の公式案内では、例えば次のようになっています。
| 自治体 | 申請から入金までの目安 |
|---|---|
| 千葉県 | おおむね2〜3か月 |
| 愛知県 | 申請書提出から約3か月 |
| 堺市 | 申込みから1〜2か月 |
| 奈良市 | 貸付申請から最低1〜2か月 |
※事前相談や書類準備にかかる時間は、別途必要になる場合があります。事業資金など、審査に時間がかかるものもあります。
特に注意したいのは、貸付の対象となる費用を申請前に支払ってしまうと、借りられなくなる場合があることです。
例えば、堺市は入学金をすでに納付した場合や、事業計画に着手した場合などには貸付できないと案内しています。愛知県も、申請前に支払った経費は貸付対象外としています。
そのため、大学の入学金、住宅の工事代金、開業設備の購入費などを支払う前に、申請の必要性と手続きの期限を確認しましょう。
また、自治体によっては、合格発表前に修学資金や就学支度資金などの予約申請ができます。例えば、船橋市では合格発表のおおむね3か月前から予約申請を受け付けています。
ただし、予約申請の実施状況や受付時期も自治体によって異なります。
貸付を希望する場合は、支払期限から逆算して早めに相談し、貸付金がいつ入金されるのかまで確認しておくことが大切です。
セクション9|まとめ|自分に合う貸付資金を選び、申請前に条件を確認しよう
母子父子寡婦福祉資金貸付金制度には、子どもの進学・就職、親自身の資格取得・開業、生活費、住宅費など、目的に応じた12種類の資金があります。無利子または年1.0%の低金利で利用できるため、まとまった費用が必要なひとり親家庭や寡婦にとって、経済的な負担を軽減する選択肢になります。
ただし、資金ごとに対象者・貸付限度額・返済期間などが異なり、自治体によっても申請条件や審査の運用に違いがあります。自分が対象になるかだけでなく、希望する費用に利用できるか、無理なく返済できるかを確認することが大切です。
また、学費や資格取得費用、生活費などについては、返済不要の給付金や費用の減免を受けられる場合があります。まずは利用可能な支援制度を確認し、それでも不足する金額について貸付を検討すると、将来の返済負担を抑えられます。
貸付には審査があり、申請から入金まで数か月かかる場合もあります。入学金や引っ越し費用などを支払った後では利用できないこともあるため、費用が必要になる時期を確認し、早めに住んでいる自治体の窓口へ相談しましょう。
▶当サイト限定の返済不要な奨学金リストはこちら
▶シングルマザー・ひとり親家庭の支援制度一覧|手当・給付金・助成金を解説
参考ページ
参考ページ
- こども家庭庁|ひとり親家庭の支援・経済的支援(2026年度)
- 名古屋市|母子父子寡婦福祉資金貸付金(2026年度の貸付限度額・返済条件)
- 大阪府|母子・父子・寡婦福祉資金一覧(2026年8月更新)
- 愛知県|母子父子寡婦福祉資金の貸付けについて
- 千葉県|母子・父子・寡婦福祉資金の貸付け
- 堺市|母子及び父子並びに寡婦福祉資金貸付制度
- 船橋市|母子父子寡婦福祉資金貸付金(申請・審査・予約申請)
- 横浜市|母子父子寡婦福祉資金
- 日本学生支援機構|給付奨学金(返済不要)
- 文部科学省|高等教育の修学支援新制度
- こども家庭庁|高等職業訓練促進給付金のご案内
- こども家庭庁|母子家庭自立支援給付金及び父子家庭自立支援給付金事業
- 全国社会福祉協議会|福祉の貸付制度・生活福祉資金